¿Importa maquinaria o mercancía para Navidad? La DIAN puede frenarla si usted no demuestra de dónde salió la plata
En seis días, la DIAN adoptó 171 medidas cautelares y puso la lupa sobre 93 máquinas amarillas. Le contamos qué le pueden pedir y cómo evitar que su mercancía se quede quieta en plena temporada.
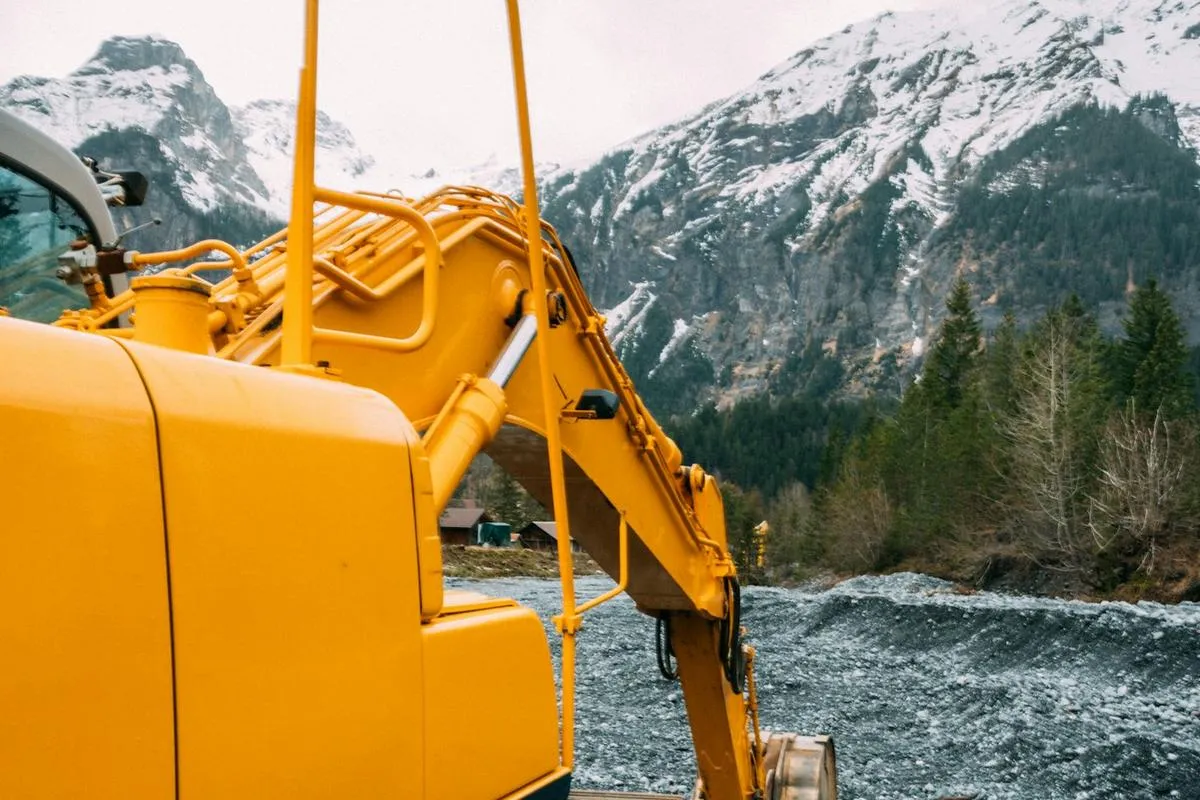
Imagine este ejemplo: Carlos tiene una pequeña empresa de movimiento de tierras. Consiguió un contrato con una alcaldía e importó una retroexcavadora para cumplirlo. La máquina llegó, pero antes de ponerla a trabajar le hicieron una pregunta que lo dejó frío: ¿con qué plata la compró y puede demostrarlo?
Carlos es un personaje inventado. La pregunta, en cambio, es muy real: es justo lo que la DIAN salió a verificar en sus operativos de estos días.
Lo que pasó: seis días de operativos en 12 ciudades
En su Comunicado de Prensa No. 136 del 10 de noviembre de 2026, la DIAN informó que, en seis jornadas de intervención nacional, adelantó 1.565 actuaciones de control aduanero y adoptó 171 medidas cautelares sobre mercancías con un avalúo provisional de $108.621 millones.
Los controles se hicieron en 12 ciudades, entre ellas Bogotá, Barranquilla, Buenaventura, Cartagena, Cali, Cúcuta y Medellín. Y no solo en puertos: también en zonas francas, depósitos, almacenes, empresas transportadoras y puestos de control en carretera.
La protagonista fue la maquinaria amarilla, es decir, los equipos pesados de obra. Según el comunicado, hubo “31 medidas cautelares sobre 93 unidades y un avalúo provisional de $90.728 millones”, es decir, el 83,5 % del avalúo total. Y la entidad precisó que “26 de las 31 medidas correspondieron a retenciones temporales, orientadas a verificar, cuando corresponda, la capacidad económica y financiera de los importadores.”
Y con su Plan Navidad, la DIAN también reforzó la vigilancia sobre la mercancía de temporada.
¿Qué dice la ley? Aquí está la clave
Los operativos se apoyaron en la Ley 2586 de 2026 (19 de junio de 2026, Diario Oficial No. 53.527), que adoptó el nuevo régimen sancionatorio y de decomiso de mercancías en materia aduanera. Su artículo 7, numeral 8, regula la retención temporal y dice que esta medida “consiste en la retención temporal de la mercancía en el control previo, simultáneo, o posterior, según corresponda, por un término hasta de cinco (5) días hábiles, prorrogables por una sola vez y por un término igual”.
El numeral 8.2 es el que más debe tener en cuenta: “En los controles previo, simultáneo y posterior, procederá la medida cautelar cuando el consignatario, destinatario, importador o exportador, no demuestre la capacidad económica y financiera y/o el origen legal de los fondos destinados para realizar la operación de comercio exterior.”
¿Y qué es eso de la capacidad económica? La misma norma lo define: “La capacidad económica y financiera es la existencia de condiciones que demuestren ante la autoridad aduanera que los recursos soportan el cien por ciento (100%) de la operación de comercio exterior, que son reales y están legalmente sustentados.”
En palabras de todos los días: no basta con tener la factura de la máquina. Hay que poder mostrar que el dinero existía, que alcanzaba para toda la operación y que tenía un origen legal.
¿Qué papeles le pueden pedir?
Para empresas y comerciantes, el numeral 8.2 menciona, entre otros medios de prueba:
- “Los estados financieros separados, completos, certificados por el representante legal o contador y/o dictaminados por el revisor fiscal de los dos (2) últimos años de operaciones, según sea el caso.”
- “El certificado de origen legal de los fondos suscrito por el representante legal y contador o revisor fiscal.”
Hay un punto a su favor que vale oro: la ley ordena que “se deberán tener en cuenta las particularidades de la negociación contractual, operación de comercio exterior y de la actividad económica que desarrolle el obligado aduanero.”
¿Y si no logra demostrarlo?
La norma lo dice sin rodeos: “En el evento en que no se acrediten dichos aspectos, procederá la aprehensión de las mercancías, de lo contrario se ordenará levantar la medida cautelar de manera inmediata.”
Ahora, calma: la propia DIAN recordó en su comunicado que las retenciones temporales “no representan una determinación definitiva sobre la situación jurídica de las mercancías.” Además, si usted demuestra su capacidad, salvo las excepciones que la misma norma prevé, esa verificación “tendrá vigencia durante el año fiscal en el que se haya realizado la verificación.”
Y si la cosa llega a aprehensión, el artículo 8 de la misma ley creó el Comité de Revisión de Aprehensiones “para atender la solicitud de revisión de la actuación de la administración por parte del usuario aduanero”. Ese comité entra a operar de forma gradual: consulte con su abogado si su caso ya puede acudir a él.
¿Qué significa para usted?
- Si importa maquinaria, tenga listos estados financieros, soportes de pago, contratos y certificado de origen de fondos. Antes de que llegue la máquina, no después.
- Si vende mercancía de temporada, pídale a su proveedor la declaración de importación y desconfíe de los precios demasiado buenos para ser verdad.
- Mantenga los documentos ordenados y a la mano: en la bodega, en el local y en el vehículo.
- Si le retienen la mercancía, el plazo corre en días hábiles. Una respuesta improvisada puede costarle lo que compró.
- Busque a un abogado o abogada desde el primer día: armar bien la prueba a tiempo marca la diferencia entre recuperar su mercancía y perderla.
En GALVIS GIRALDO Legal Group acompañamos a importadores, comerciantes y empresarios en controles de la DIAN, medidas cautelares y defensa frente a aprehensiones. Escríbanos a [email protected], por WhatsApp al +57 316 335 2525 o llámenos al +57 601 813 8091.
Este contenido es informativo y no constituye asesoría jurídica para un caso particular.